LA DESTRUCCIÓN DE LAS SOCIEDADES EUROPEAS (SEGUNDA PARTE). Andrés Piqueras
Hemos visto hasta aquí que los bienes básicos (energía, alimentos, vivienda…) se han convertido, en paralelo a la decadencia del capital productivo, en activos financieros sometidos a dinámicas especulativas, con datos claros de financialización y de desconexión entre precios y salarios. Los servicios públicos se privatizan o se externalizan crecientemente, de modo que el Estado sigue pagando, pero la lógica de gestión es privada, con impacto directo en tarifas, calidad y condiciones laborales. La base industrial europea, y en particular la alemana, sufre una crisis de competitividad y de costes que se traduce en cierres, despidos y reestructuraciones, mientras el coste de la vida no baja. A todo ello se viene a sumar el gran dispendio de recursos que la militarización y la Guerra Sistémica Permanente están acarreando en Europa, especialmente en este caso, por su continua agresión a Rusia.
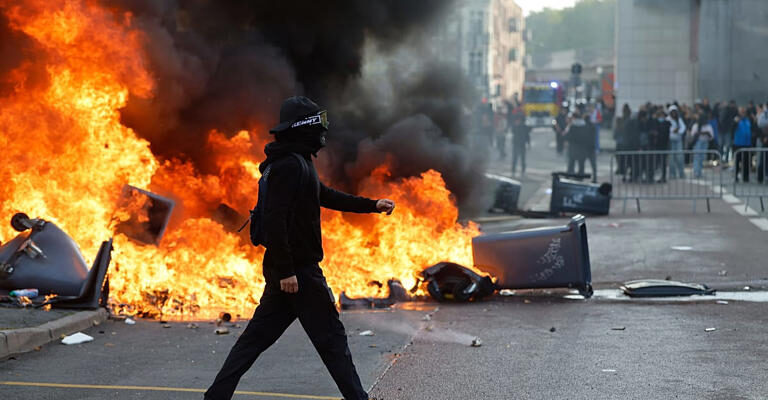
Todas estas condiciones confluyen para generar una situación incendiaria en el (pseudo)continente europeo, una “Europa en llamas” a la que, de seguir así las cosas, le esperan momentos verdaderamente dramáticos y decisivos que afrontar. La lucha de clases volverá (de hecho ya ha empezado a) expresarse con fuerza.
Vamos a proporcionar algunos datos y referencias de todo ello.
Magnitud del shock. Inflación de alimentos en la zona euro
Entre principios de 2022 y principios de 2023, los precios de los alimentos llegaron a subir en torno al 15–18 % interanual, frente a una media histórica de alrededor del 2 %.
En marzo de 2023, la inflación de alimentos alcanzó un máximo histórico cercano al 15 %, aunque algunos análisis hablan de casi 18 % en el pico.
A finales de 2024, la tasa interanual de alimentos se había moderado a alrededor de 1,5–5,7 %, pero sobre una base ya muy encarecida respecto a 2020.
La transmisión es lenta pero acumulativa: primero suben las materias primas (costes energéticos y de fertilizantes), luego los precios al productor y, finalmente, los precios al consumidor; cuando llega al supermercado, el puñetazo al bolsillo de las personas es contundente.
En cuanto a la electricidad, tomemos la media de la UE para hogares (consumo medio 2 500–5 000 kWh/año):
Precio medio para hogares (UE, céntimos €/kWh):
| Año | Precio medio hogares (€/kWh) | Variación vs 2020 |
| 2020 | 0,2132 | – |
| 2021 | 0,2286 | ≈ +7 % |
| 2022 | 0,2682 | ≈ +26 % |
| 2023 | 0,2884 | ≈ +35 % |
| 2024 | 0,2880 | se mantiene en torno al +35 % |
En apenas tres años la electricidad doméstica en la UE se encarece del orden de un tercio respecto a 2020, y en muchos países concretos el salto es aún mayor.
A esto se suma que, según la Comisión, los precios minoristas de gas para hogares en 2023 eran casi el doble que antes de la crisis, y los precios industriales de gas y electricidad seguían siendo entre 2 y 4 veces superiores a los de los principales socios comerciales de la UE.
En cuanto a la vivienda, en el nivel agregado de la UE, según el House Price Index (HPI) de Eurostat, se observa lo siguiente:
Índice de precios de vivienda (UE, total, 2015 = 100):
| Año | Índice aproximado UE | Variación vs 2015 |
| 2015 | 100 | – |
| 2020 | ~115 | ≈ +15 % |
| 2021 | ~122 | ≈ +22 % |
| 2022 | ~132 | ≈ +32 % |
| 2023 | ~135 | ≈ +35 % |
| 2024 | ~137 | ≈ +37 % |
En términos simples, desde 2015 el precio medio de la vivienda en la UE ha subido del orden de un 35–40 %, con una aceleración clara entre 2020 y 2022, coincidiendo con los tipos de interés muy bajos (crédito barato), búsqueda de “refugio” de la inversión especulativa en activos inmobiliarios, revalorización-especulación de viviendas en zonas urbanas y periurbanas.
La subida de tipos de interés a partir de 2022–2023 ha frenado algo el ritmo, pero simplemente hace que la vivienda sea más cara tanto por precio como por coste financiero (hipotecas más caras).
Por lo que respecta a los alimentos, el BCE documenta que su inflación alcanzó máximos históricos en 2022–2023, con tasas cercanas al 15–18 % interanual en el pico. En el acumulado desde 2020 estamos en torno a +30 %.
Resumen cruzado: alimentos, energía, vivienda y salarios (2020–2024)
| Área / País | Alimentos (HICP) 2020–2024 | Energía (HICP) 2020–2024* | Vivienda (HPI)** 2020–2024 | Salarios nominales 2020–2024 |
| UE / zona euro (aprox.) | +30 % | +25–30 % (tras pico mucho mayor en 2022) | +35–40 % | +12–15 % |
| Alemania (aprox.) | +32 % | +30 % | +25–30 % | +14 % |
| Francia (aprox.) | +25 % | +20 % | +15–20 % | +11 % |
| España (aprox.) | +28 % | +22 % | +20–25 % | +10–12 % |
* HICP: Harmonised Index of Consumer Prices ** HPI: House Price Index
Los precios de alimentos, energía y vivienda han subido entre el doble y casi el triple de lo que han aumentado los salarios nominales, lo que conlleva una mayor proporción del ingreso dedicada a gastos esenciales, un menor margen para el ahorro y el consumo discrecional y sobre todo, por lo que toca al malestar y la bronca social, una mayor percepción por parte de la población de su “empobrecimiento”, aunque el salario nominal sea algo mayor que en 2020.
Todo lo cual encaja con el análisis del BCE sobre cómo los hogares han tenido que reducir consumo, cambiar patrones de gasto y usar ahorro para compensar la inflación reciente.
Para decirlo en otros términos más contundentes, la clase capitalista (que se hace más y más especulativa-rentista-parasitaria) está saqueando a la sociedad a modo, llevándose cada vez más parte del salario directo, indirecto (servicios y prestaciones sociales) y diferido (pensiones), en un intenso proceso de desposesión de la clase trabajadora.
Pero los riesgos estructurales son también muy serios. La guerra económica contra Rusia, más las agresiones a sus centrales petroleras, están dañando su capacidad de exportar combustibles. Rusia ha impuesto restricciones o suspensiones temporales en distintos momentos, especialmente al diésel. Si a ello se añadieran restricciones de suministro o interrupciones significativas en las exportaciones de combustibles procedentes de los grandes productores del Golfo Pérsico, en Europa la vida no sólo se encarecerá a cotas insoportables, sino que toda la cadena alimenticia se tensionará enormemente, desde la producción de alimentos, al transporte y distribución de los mismos. A partir de ahí es imposible que no se resienta profundamente el conjunto de la economía.
Pues aun así, y a pesar de que en el último momento parece salvarla la campana, la dirigencia europea mira con recelo el acuerdo que Trump acaba de realizar con Putin para que Rusia libere de forma inmediata a los mercados estadounidense y global 300.000 toneladas de diésel, con compromiso de otras 500.000 toneladas en noviembre y un millón algo más adelante. Lo cual tiene numerosas lecturas. Por una parte, esto aportará algunos ingresos extra a Rusia (en realidad las exportaciones rusas no podrán aumentar significativamente por las sanciones y agresiones recibidas, amén de las propias restricciones internas en caso de guerra, y más aún con la llegada del invierno), pero también da un respiro a la seriamente golpeada economía estadounidense, con favor especial para Trump a poco de las elecciones de medio mandato (mientras que poner más combustible a disposición de los centros imperiales debilita a Irán en su capacidad de defensa estratégica). En cuanto a Europa, y como digo, a pesar del alivio que esto causaría para su castigada economía, deja al liderazgo guerrerista europeo, una vez más, “desplazado” del juego estratégico que se lleva a cabo en las altas esferas, pataleando porque el acuerdo vuelve a entorpecer sus suicidas planes de acoso a Rusia.
Hablemos, un poco, pues, de la Guerra Global en curso.
La GUERRA GLOBAL sigue su marcha. La agresión yanki-sionista contra Irán viene a dar un nuevo martillazo a la maltrecha economía europea.
La Guerra y el régimen de sanciones contra Irán afecta su capacidad de exportar petróleo y gas, y genera una tensión permanente en el Golfo Pérsico y en rutas como el Estrecho de Ormuz y el de Bab el-Mandeb, por donde pasa una parte significativa del petróleo mundial.
La continuación de esta agresión contra Irán conlleva la escalada del precio internacional (Brent) del petróleo, con efectos inmediatos en combustibles, transporte y logística. Y de ahí a los alimentos y bienes básicos, con precios ya calentados por la guerra económica contra Rusia, que más parece una autoflagelación de la clase capitalista europea contra sus propios intereses y contra los de sus poblaciones. La presión sobre los presupuestos públicos también se acentúa.
Ello va de la mano de la militarización creciente de las sociedades europeas y de los gastos militares. Así, por ejemplo, en la Declaración Final de Ankara los 32 estados miembros de la OTAN reiteraron su compromiso con la dictadura de corte nazi ucraniana y sus esfuerzos bélicos (en realidad colectivos de la OTAN) contra Rusia. El acuerdo implica movilizar unos 80.000 millones de dólares a través de dos mecanismos. En primer lugar, 32.000 millones procederían del préstamo que la Unión Europea ha concedido a la dictadura ucraniana; mientras que los 48.000 restantes serían aportados por los diferentes Estados aliados mediante contribuciones bilaterales. Esos mismos Estados que nutren nazis -con sus respectivas izquierdas parlamentarias aplaudiéndolos- son los que luego aseguran que no tienen presupuestos para mejorar la sanidad y la educación, solventar el problema de la vivienda, el transporte o, en general, la carestía de la vida que empobrece más y más a una mayor parte de la clase trabajadora. Por si fuera poco, se ha establecido que para 2027 el nivel de apoyo económico será similar.
De hecho, el consejo de ministros español, por ejemplo, acaba de autorizar una contribución de 50 millones de euros a la OTAN para enviar material militar a Ucrania, como aportación al programa PURL (Prioritised Ukraine Requirements List). Este programa, al que el Reino de España ya había aportado otros 150 millones de euros previamente, fue presentado en julio de 2025 y surge como respuesta a las exigencias estadounidenses de aumentar el gasto militar.
La ayuda financiera española a la dictadura de Ucrania desde 2022 asciende a casi 17.000 millones de euros. De ellos, aproximadamente 16.223 millones corresponden a compromisos indirectos a través de la UE. 641 millones corresponden a garantías directas y compromisos con instituciones financieras internacionales. La AECID había aportado 72 millones en ayuda directa no reembolsable.
La propia Comisión Europea afirma que el conjunto de la UE y sus Estados miembros ha movilizado 228.700 millones de euros para Ucrania desde el inicio de la guerra. Resumimos su desglose:
- 114.400 millones aportados o garantizados por el presupuesto de la UE.
- 77.900 millones en asistencia militar.
- Hasta 17.000 millones para atender a refugiados ucranianos dentro de la UE.
- 15.500 millones de apoyo adicional de Estados miembros.
- 3.800 millones procedentes de los rendimientos de activos rusos inmovilizados.
Para Europa en sentido amplio, un informe reciente del Parlamento Europeo habla de alrededor de 200.000 millones de euros movilizados por la UE y los Estados miembros, y señala que si se añaden países europeos como Reino Unido y Noruega el bloque europeo se ha convertido en el principal sostén de Ucrania tras la retirada estadounidense.
La creación del mecanismo PURL ilustra además una tendencia más amplia. Tras la decisión de Washington de dejar de financiar directamente buena parte del armamento suministrado a Kiev, los gobiernos europeos han pasado a sufragar la compra de equipos fabricados por la industria militar estadounidense. El Reino de España, por ejemplo, ya ha comprometido 150 millones de euros a este programa. Este mecanismo refleja a todas luces una relación económica asimétrica en la que Europa aporta financiación mientras que una parte significativa de los beneficios industriales recae sobre empresas norteamericanas.
¿Cómo funciona?
Según las explicaciones difundidas sobre el mecanismo PURL, Ucrania identifica necesidades prioritarias, el SACEUR (Comandante Supremo Aliado en Europa) y la OTAN coordinan la determinación de las capacidades requeridas, y posteriormente los aliados financian paquetes de armamento y munición suministrados por Estados Unidos. [infodefensa.com].
Primer paso: el régimen proto-nazi de Ucrania elabora una lista de necesidades en materia de equipamiento militar europeo.
Siguiente: el Pentágono da su visto bueno y ofrece a sus aliados un catálogo de material estadounidense listo para enviar o rápidamente producible.
Tercero: los países financiadores depositan su dinero (normalmente en paquetes de 500 millones) con lo que todo está listo para que se ejecute el envío.
Así que el mecanismo PURL constituye un procedimiento mediante el cual fondos aportados por los Estados europeos y otros aliados financian la adquisición de armamento fabricado en Estados Unidos para Ucrania. Dicho en términos más cáusticos, esta es una de las vías mediante las que Estados Unidos se hace con el dinero público europeo. Pero es sólo una más. Las relaciones económicas con Estados Unidos rara vez (o nunca) son simétricas y se basan en la posición de fuerza del gigante imperialista. Incluso los tratados comerciales son disparatados, por ejemplo, en el firmado en agosto de 2025, se reducen o eliminan trabas y aranceles para los productos agrícolas estadounidenses y se gravan con un 15% las exportaciones europeas. Teniendo en cuenta que la normativa en cuanto a insecticidas o fertilizantes es mucho más laxa para los agricultores estadounidenses, y que los latifundios de explotación intensiva yanquis son enormes, la soberanía alimentaria de los países europeos se pone en serio peligro. Nuestros agricultores no pueden competir.
Pero veamos más referencias de lo que se destina a la Guerra.
La Agencia Europea de Defensa (EDA) informó en julio de 2026 que el gasto militar conjunto de los 27 países de la UE alcanzó 418.000 millones de euros en 2025, equivalente al 2,2% del PIB de la UE. Además, proyecta 454.000 millones de euros en 2026 (2,4% del PIB). Lo cual supone +20% entre 2024 y 2025; +75% respecto a 2021 [eda.europa.eu], [consilium.europa.eu].
Según el informe anual de la OTAN publicado en 2026, los aliados europeos y Canadá gastaron 574.000 millones de dólares en 2025, un 20% más que en 2024, aumentando un 15% sólo este año, según datos del SIPRI y la OTAN. Entre 2021 y 2025 Europa y Canadá han protagonizado el mayor incremento de gasto militar desde el final de la espuriamente bautizada como “Guerra Fría” [france24.com], [nato.int].
En resumen, buscando destinar por imposición de Estados Unidos el 5% del PIB en la industria de la muerte (eso que llaman “Defensa”), Europa ha duplicado su gasto militar en cinco años. El déficit presupuestario de la zona euro (2,9% del PIB) y la deuda pública (que ronda el 88–90 % del PIB) no han hecho sino resentirse crecientemente con ello, pues para costear todo esto las autoridades europeas tuvieron no sólo que incrementar la deuda y el déficit, sino también bombear más recursos de sus poblaciones subiendo los impuestos, aumentando la deuda nacional y su servicio, y también recortando el gasto social.
La otrora “locomotora europea”, Alemania, por ejemplo, cerró el 2025 con una deuda de 2,8 billones de euros, el 63,5% de su PIB, unos 34.000 euros per cápita.
Déficit y deuda pública (según Eurostat)
Unión Europea
En 2025:
- déficit público UE: 3,1% del PIB
- deuda pública UE: 81,7% del PIB.
En la zona euro:
- déficit: 2,9% del PIB
- deuda: 87,8% del PIB.
Algunos países (2025)
| País | Déficit (% PIB) | Deuda (% PIB) |
| Francia | -5,1 | 115,6 |
| Bélgica | -5,2 | 107,9 |
| España | -2,4 | 100,7 |
| Alemania | -2,7 | 63,5 |
| Italia | -3,1 | 137,1 |
| Polonia | -7,3 | 59,7 |
| Rumanía | -7,9 | 59,3 |
El caso francés probablemente sea el ejemplo más representativo. Según datos oficiales del INSEE para 2025:
- crecimiento del PIB: 0,8%
- déficit: 5,1% del PIB
- deuda: 115,6% del PIB
- gasto público total: 57,2% del PIB.
Además, la Comisión Europea prevé para el Estado francés:
- déficit del 5,1% también en 2026
- deuda del 118,1% del PIB en 2026
- alrededor del 120% en 2027. Los pagos por intereses de la deuda francesa habrían aumentado hasta el 2,6% del PIB en 2026, según la Comisión Europea.
Así que no es de extrañar que Francia sea de nuevo uno de los puntos de ebullición de Europa. El aumento de los costes financieros, junto con la desaceleración económica, el encarecimiento energético y el incremento del gasto estratégico y militar, estrecha el margen presupuestario del Estado francés y alimenta los conflictos sociales sobre pensiones, sanidad, servicios públicos y salarios.
Y es que, repetimos, en diferentes ámbitos, desde el armamentístico a la vivienda, la energía o la alimentación, la población europea está siendo saqueada. La espiral de retroalimentación negativa en el destrozo de las condiciones de vida se manifiesta como imparable:
Más Crisis – más gastos militares (la Guerra para el capital siempre fue una vía de escape a sus crisis) – más carestía de la vida – más deterioro de los servicios sociales – más autoritarismo y represión social – más gastos policiales – menor capacidad de consumo de las poblaciones – menor dinámica económica – más explosión social – más Crisis…
Fijémonos en un ejemplo de cómo se expresa este círculo decadente en un indicador tan básico como la fertilidad (y es que alguien ya ha hecho la inteligente broma de que al proletariado le están quitando hasta la prole).

La militarización social tiene una gran responsabilidad en todo ello. Pero sus consecuencias sociales van todavía más allá.
El aumento simultáneo de gasto militar, costes energéticos, endeudamiento público y pago de intereses reduce el margen fiscal de los Estados europeos y no puede sino alimentar conflictos en los diferentes sectores económicos, además de acentuarlos sobre pensiones, sanidad, educación, vivienda, condiciones laborales y salarios.
La lucha está servida.
(Publicado en el blog del autor, el 11 de octubre de 2026)